16वें वित्त आयोग की देवोल्यूशन सिफारिशों से राज्यों के कर हिस्से में बदलाव
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
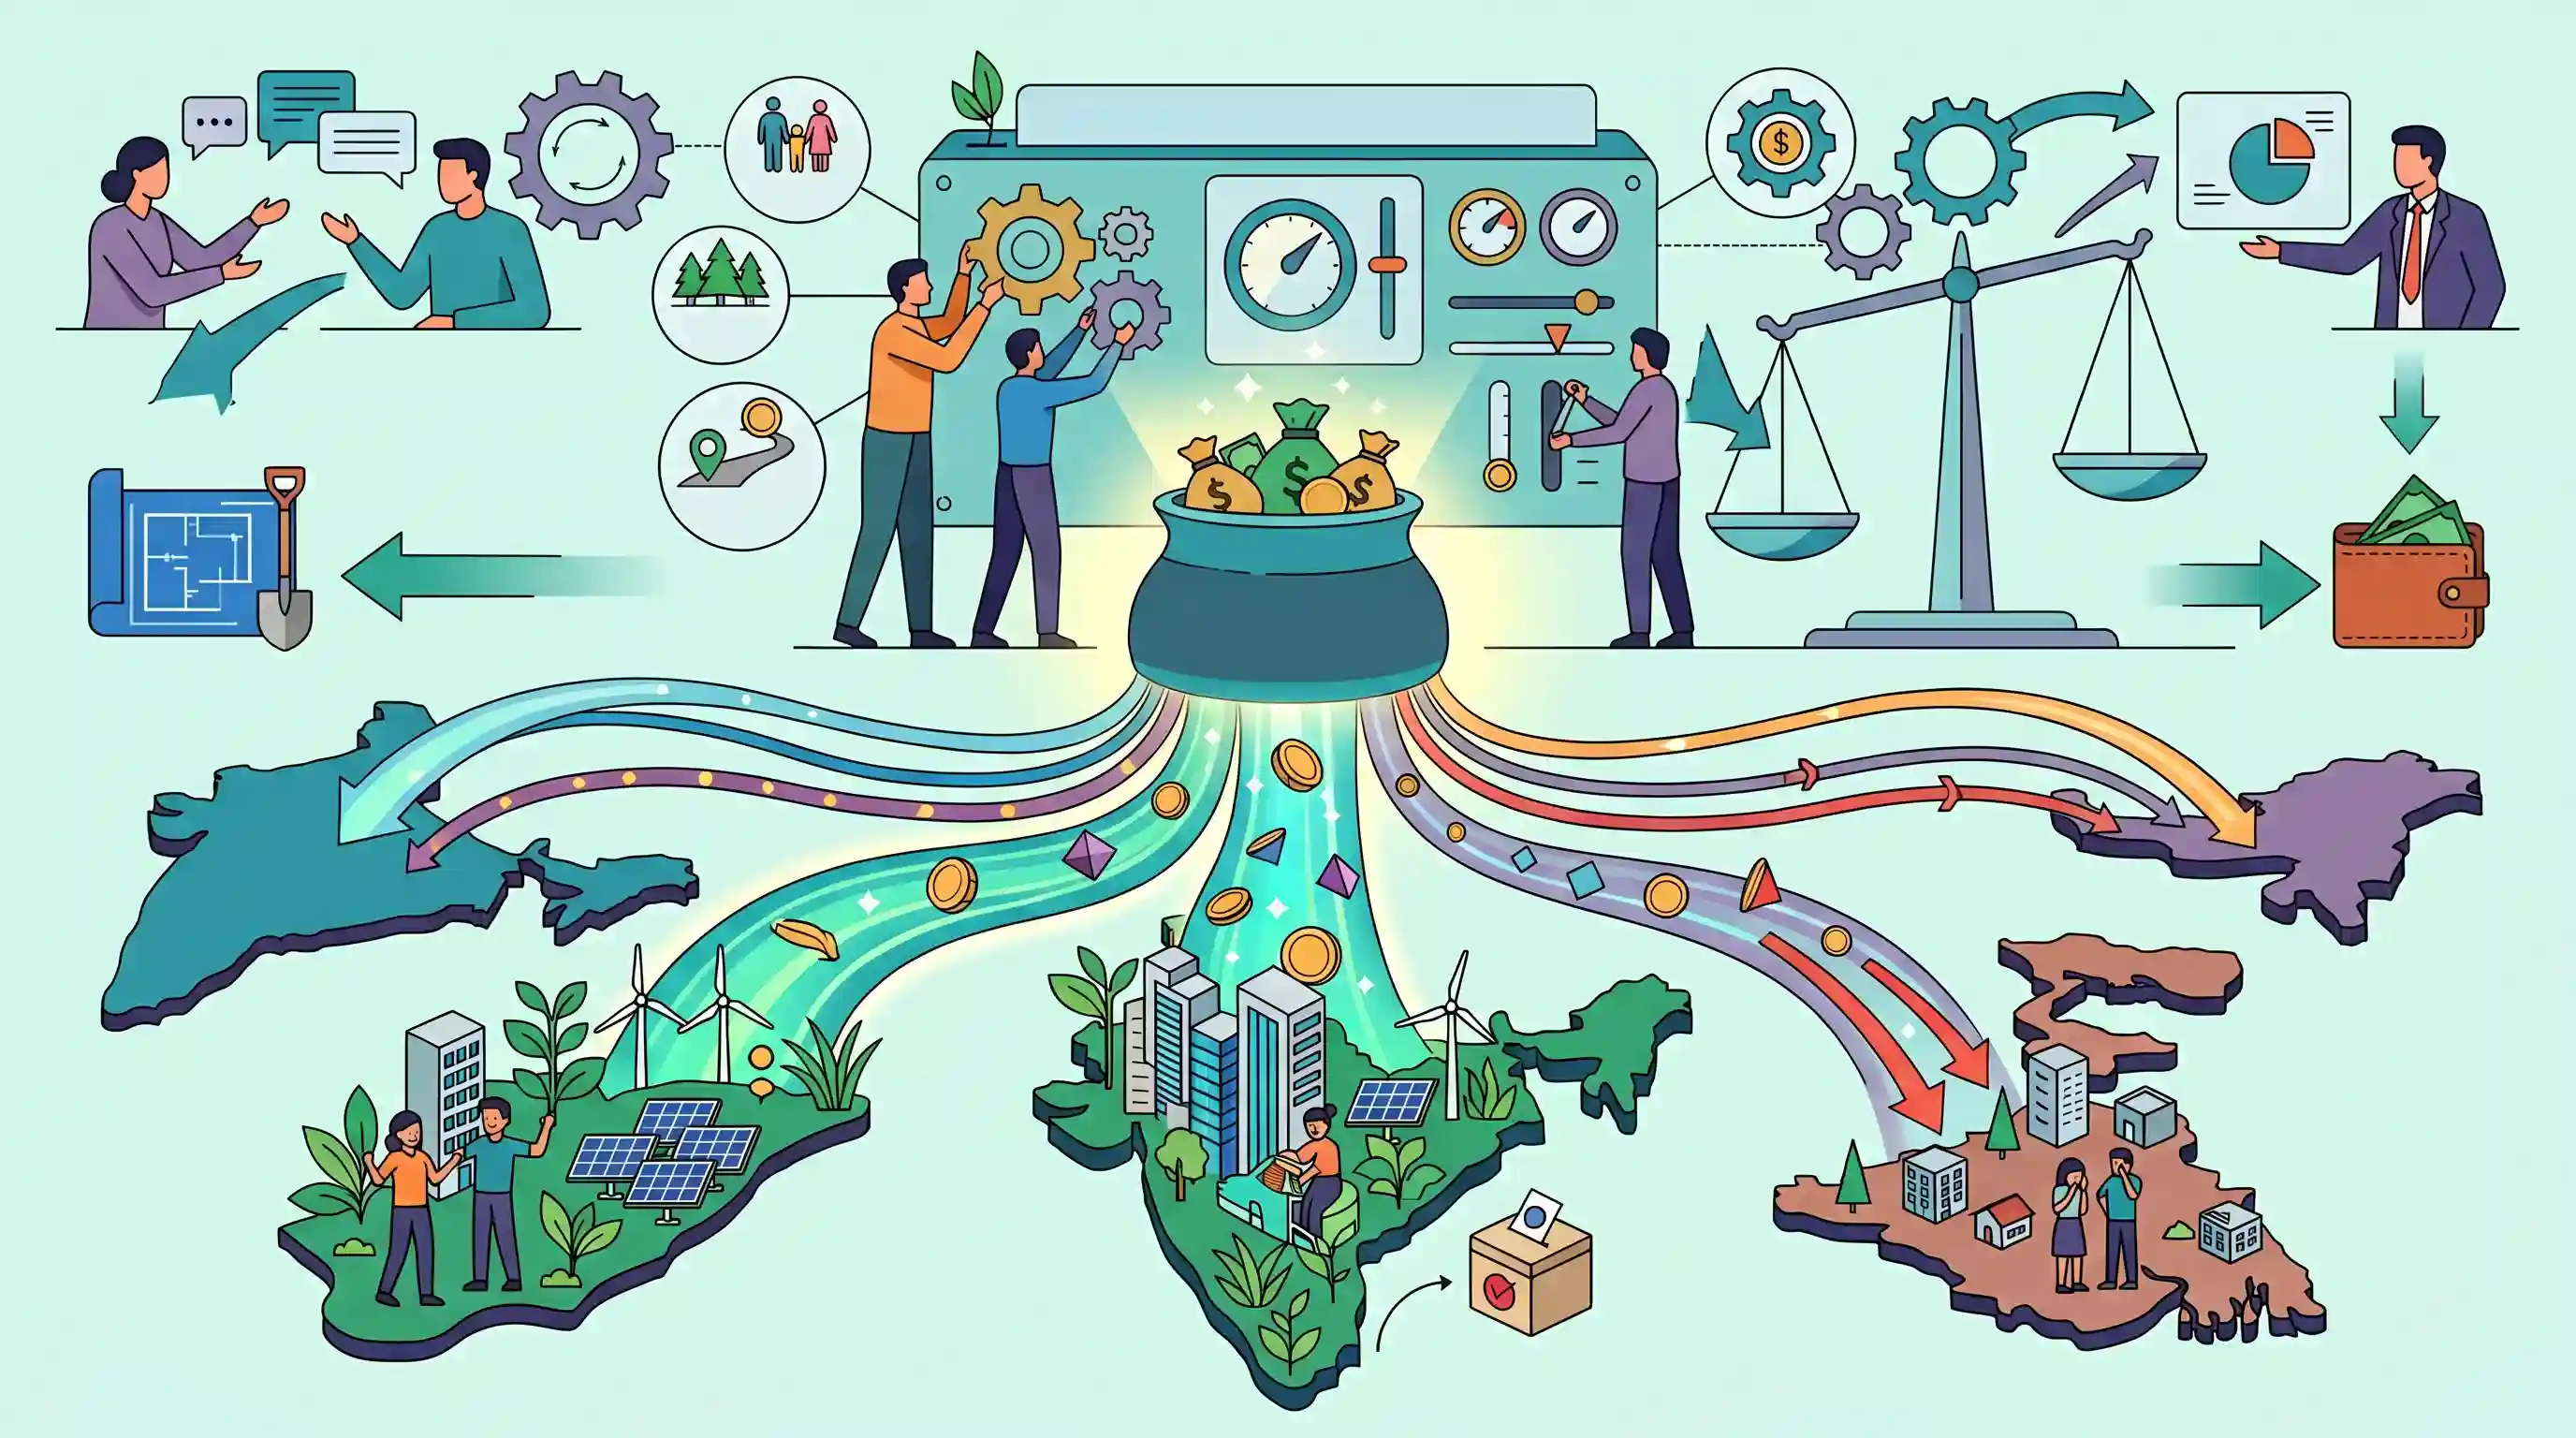
वित्त आयोग एक संवैधानिक निकाय (अनुच्छेद 280) है जो भारत के राजकोषीय संघवाद का केंद्र है। क्षैतिज हस्तांतरण (horizontal devolution) के लिए इसका फॉर्मूला यह निर्धारित करता है कि राज्यों के बीच संसाधनों का वितरण कैसे किया जाए। कर हिस्सेदारी में उतार-चढ़ाव सीधे राज्य के बजट, केंद्र-राज्य राजनीतिक विश्वास और विकास को प्रभावित करते हैं, जिससे यह प्रीलिम्स (criteria weights) और मेन्स (federalism dynamics) दोनों के लिए एक अत्यधिक संभावित विषय बन जाता है।
सारांश
16वें वित्त आयोग की कर हस्तांतरण (tax devolution) से संबंधित नवीनतम सिफारिशें राज्यों के बीच विभाज्य पूल (divisible pool) के वितरण में महत्वपूर्ण बदलावों को रेखांकित करती हैं। चुनाव की ओर बढ़ रहे केरल को केंद्रीय करों में अधिक हिस्सा मिलने वाला है, जबकि पश्चिम बंगाल की हिस्सेदारी में कमी की जाएगी। ये समायोजन क्षैतिज हस्तांतरण (horizontal devolution) मानदंडों में बदलाव का संकेत देते हैं और इनके राज्यों की वित्तीय स्थिति, विकास योजनाओं और केंद्र-राज्य राजकोषीय संघवाद (fiscal federalism) पर व्यापक विमर्श को महत्वपूर्ण रूप से प्रभावित करने की संभावना है।
मुख्य बिंदु
- 16वें वित्त आयोग ने कर हस्तांतरण की अपनी सिफारिशों की रूपरेखा तैयार की है, जिसमें विभिन्न राज्यों को आवंटित केंद्रीय करों के हिस्से में समायोजन किया गया है।
- केरल की कर हिस्सेदारी में उल्लेखनीय वृद्धि होने का अनुमान है, जिससे राज्य चुनावों से पहले उसकी राजकोषीय स्थिति में सुधार होगा।
- इसके विपरीत, पश्चिम बंगाल को करों के विभाज्य पूल (divisible pool) में अपने हिस्से में गिरावट का अनुभव होने वाला है।
- ये बदलाव क्षैतिज हस्तांतरण (horizontal devolution) के लिए उपयोग किए जाने वाले मानदंडों और भारांकों (weightages) में बदलाव या पुनर्गठन को दर्शाते हैं, जैसे कि जनसांख्यिकीय प्रदर्शन, आय की दूरी और कर प्रयास।
- इन सिफारिशों के राजकोषीय संघवाद और केंद्र-राज्य संबंधों के लिए तत्काल राजनीतिक और आर्थिक निहितार्थ हैं, विशेष रूप से चुनावी राज्यों के लिए।
महत्वपूर्ण शब्द
16वां वित्त आयोग

डॉ. अरविंद पनगढ़िया की अध्यक्षता वाला एक संवैधानिक निकाय, जिसे वर्ष 2026–2031 की अवधि के लिए केंद्र और राज्यों के बीच कर-साझाकरण सूत्र (tax-sharing formula) की सिफारिश करने का कार्य सौंपा गया है।
UPSC context
GS पेपर 2 और 3: संवैधानिक निकाय, केंद्र-राज्य संबंध और भारतीय अर्थव्यवस्था। वर्तमान राजकोषीय नीति ढांचे के ज्ञान का परीक्षण करता है।
भारतीय संविधान का अनुच्छेद 280
वह संवैधानिक प्रावधान जो राष्ट्रपति के लिए प्रत्येक पाँच वर्ष में एक वित्त आयोग का गठन करना अनिवार्य बनाता है, ताकि शुद्ध कर प्राप्तियों (net tax proceeds) और सहायता अनुदान (grants-in-aid) के वितरण की सिफारिश की जा सके।
UPSC context
GS पेपर 2: भारतीय संविधान। संघ और राज्यों के बीच वित्तीय संबंधों को संतुलित करने वाले संस्थागत तंत्र को समझने के लिए मौलिक।
क्षैतिज हस्तांतरण
जनसंख्या, क्षेत्रफल और आय अंतराल जैसे मानदंडों का उपयोग करते हुए, केंद्रीय करों में राज्यों के सामूहिक हिस्से का व्यक्तिगत राज्यों के बीच सूत्र-आधारित वितरण।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था। राजकोषीय संघवाद में अंतर-राज्यीय समानता, प्रदर्शन-आधारित प्रोत्साहन और क्षेत्रीय असमानताओं को समझने के लिए महत्वपूर्ण।
लंबवत हस्तांतरण
संघ सरकार और सभी राज्यों के बीच सामूहिक रूप से केंद्रीय करों के विभाज्य पूल (central divisible pool) का प्रतिशत-आधारित विभाजन।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था। ऊर्ध्वाधर राजकोषीय असंतुलन (Vertical Fiscal Imbalance) और राष्ट्रीय संसाधनों के वितरण की समझ का परीक्षण करता है।
करों का विभाज्य पूल
सकल कर राजस्व (उपकर और अधिभार को छोड़कर) का वह हिस्सा जिसे केंद्र के लिए अनुच्छेद 270 के तहत राज्यों के साथ साझा करना संवैधानिक रूप से अनिवार्य है।
UPSC context
GS पेपर 3: अर्थव्यवस्था। राज्यों को हस्तांतरित निधियों की वास्तविक मात्रा बनाम केंद्र द्वारा रोकी गई राशि के विश्लेषण के लिए आवश्यक।
राजकोषीय संघवाद
सरकार के विभिन्न स्तरों के बीच वित्तीय शक्तियों और उत्तरदायित्वों का विभाजन, जिसका लक्ष्य राज्यों की स्वायत्तता और राष्ट्रीय आर्थिक स्थिरता के बीच संतुलन स्थापित करना है।
UPSC context
GS पेपर 2: शासन व्यवस्था/संघवाद। सहकारी संघवाद और केंद्र-राज्य प्रशासनिक संबंधों पर प्रश्नों के लिए एक प्रमुख वैचारिक स्तंभ।
प्रारंभिक ट्रैप
16वें वित्त आयोग ने राजकोषीय रूप से कमजोर राज्यों की सहायता के लिए राजस्व घाटा अनुदान को बरकरार रखा है।
15वें FC के विपरीत, 16वें वित्त आयोग ने राज्यों के बीच कड़े राजकोषीय अनुशासन को लागू करने के लिए राजस्व घाटा अनुदान (Revenue Deficit Grants) और क्षेत्र-विशिष्ट अनुदानों को स्पष्ट रूप से बंद कर दिया है।
संबंधित अवधारणाएँ
संविधान के तहत करों के विभाज्य पूल (Divisible Pool of Taxes) में क्या शामिल है?
- शामिल कर: अनुच्छेद 270 के तहत सूचीबद्ध सभी केंद्रीय कर और शुल्क (जैसे, आयकर, निगम कर, केंद्रीय GST) विभाज्य पूल (divisible pool) का हिस्सा होते हैं।
- संवैधानिक अपवर्जन: करों पर अधिभार (अनुच्छेद 271) और विशिष्ट उद्देश्यों के लिए लगाए गए विशिष्ट उपकर (Cess) संवैधानिक रूप से विभाज्य पूल (divisible pool) से बाहर रखे गए हैं।
- शुद्ध प्राप्तियाँ: विभाज्य पूल में 'शुद्ध प्राप्तियाँ' शामिल होती हैं, जिनकी गणना कर संग्रह की लागत को घटाने के बाद की जाती है (अनुच्छेद 279)।
ऊर्ध्वाधर और क्षैतिज कर हस्तांतरण के बीच क्या अंतर है?
- लंबवत हस्तांतरण: कुल केंद्रीय कर राजस्व का वह हिस्सा जो केंद्र सरकार और समग्र रूप से राज्यों के बीच विभाजित किया जाता है (जैसे, 16वें FC के लिए 41%)।
- क्षैतिज हस्तांतरण: समता, आवश्यकता और दक्षता मानदंडों के आधार पर विभिन्न राज्यों के बीच राज्यों के कुल हिस्से को आवंटित करने के लिए उपयोग किया जाने वाला सूत्र।
अंतर-विषय पैटर्न
जनसांख्यिकीय लाभांश बनाम राजकोषीय हस्तांतरण
जनसंख्या-आधारित वित्तपोषण (उत्तर भारतीय राज्यों के पक्ष में) और आर्थिक दक्षता (दक्षिण भारतीय राज्यों के पक्ष में) के बीच का तनाव GS2 का एक आवर्ती विषय है। 16वें FC का नया 'GDP योगदान' मानदंड इसे संतुलित करने का प्रयास करता है।
उपकरों में वृद्धि और सिकुड़ता विभाज्य पूल
राज्य अक्सर तर्क देते हैं कि संघ द्वारा उपकर (cess) और अधिभार (surcharge) पर निर्भरता (जो विभाज्य पूल से बाहर हैं), वित्त आयोग द्वारा अनुशंसित वास्तविक 41% ऊर्ध्वाधर हस्तांतरण (vertical devolution) को कमज़ोर करती है।

15वें FC की तुलना में 16वें FC के क्षैतिज सूत्र (horizontal formula) (GDP योगदान को जोड़ने और RDGs को हटाने) पर आधारित एक बहु-कथनीय (multi-statement) Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2018MainsGS2
How is the Finance Commission of India constituted? What do you know about the terms of reference of the recently constituted Finance Commission? Discuss.
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
